深耕质押与抵押 典当行业核心业务解析
典当行业作为现代金融体系的补充,以其灵活、便捷的融资特点,为个人与中小微企业提供了重要的短期资金周转渠道。在典当行的日常经营中,核心业务主要围绕质押典当与房地产抵押典当展开。本文将深入解析这三类主要业务:质押典当业务、房地产抵押典当业务以及限额内绝当动产质押典当业务。
一、质押典当业务
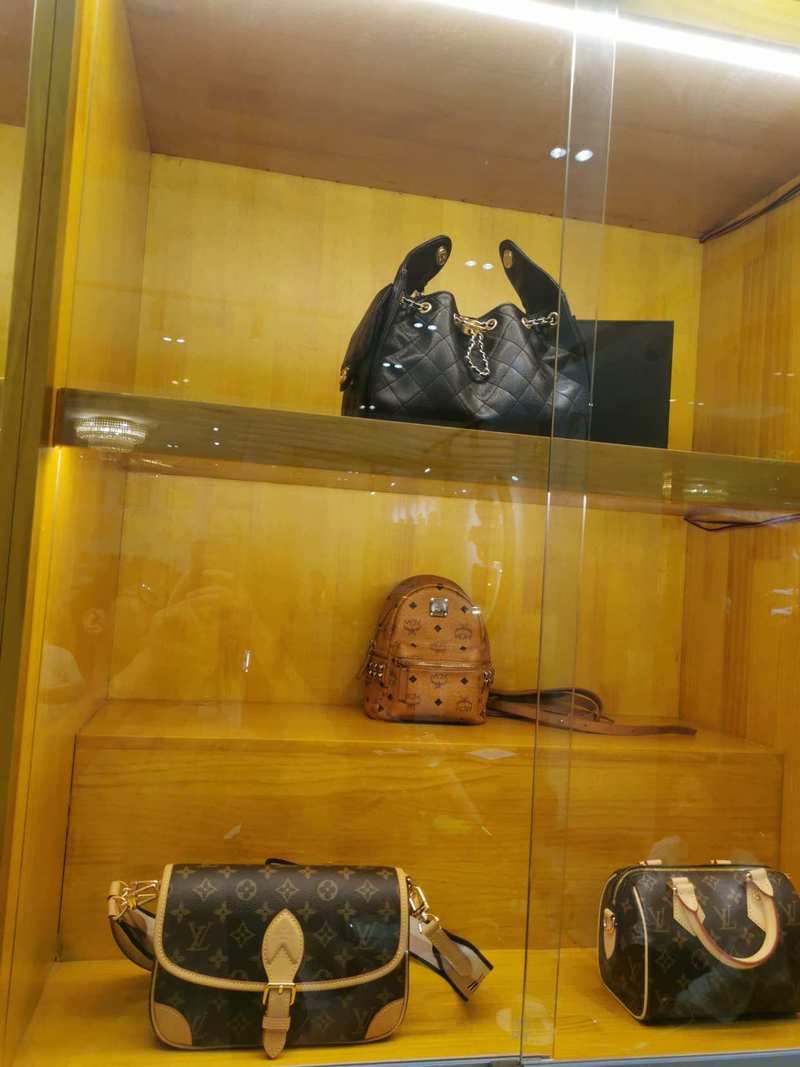
质押典当是指当户将其动产或财产权利作为当物质押给典当行,交付一定比例费用,取得当金,并在约定期限内支付当金利息、偿还当金、赎回当物的行为。该业务主要针对具有价值且易于流通的动产,如贵金属、珠宝玉石、名表、数码产品、机动车等。典当行在评估当物价值后,通常按评估价的一定比例(如50%-80%)发放当金。质押期间,当物由典当行占有保管,当户需按期支付综合费用(含利息与服务费)。若到期未能赎回,则可能形成绝当,典当行有权依法处置当物以收回本息。
二、房地产抵押典当业务
房地产抵押典当是指当户以其合法拥有的房地产(住宅、商铺、写字楼等)作为抵押物,向典当行申请当金。与质押不同,抵押不转移对房产的占有,当户仍可继续使用房屋。典当行需依法办理抵押登记手续,取得他项权利证书,以保障债权。该业务单笔金额较大,适合拥有房产但急需短期资金的企业主或个体经营者。贷款额度通常根据房产评估值、所处地段、变现难易程度等因素综合确定,常见抵押率在50%-70%之间。期限一般较短,多为1-6个月,可循环续当。若绝当,典当行可依据合同及法律规定,通过协议折价、拍卖或变卖方式实现抵押权。
三、限额内绝当动产质押典当业务
所谓“绝当”,是指当户在典当期限届满后既不赎当也不续当,典当行依法取得对当物的处置权。限额内绝当动产质押典当业务,特指对绝当的动产进行处置时,在法定或监管规定的限额内进行的销售或转让行为。例如,根据《典当管理办法》,绝当物估价金额不足3万元的,典当行可以自行变卖或折价处理,损益自负;估价金额超过3万元的,则需按《中华人民共和国担保法》有关规定处理,通常通过拍卖等公开方式变现。该业务的关键在于严格遵守限额规定、规范处置流程,确保处置收入优先用于弥补当金本息及相关费用。通过这一机制,典当行能有效盘活绝当资产,同时避免因超限处置引发的法律风险。
质押典当、房地产抵押典当以及限额内绝当动产质押典当业务,共同构成了典当行经营的核心。每一项业务均有其特定的操作规范与风险控制要点。只有在合规经营、审慎评估、规范处置的基础上,典当行才能在服务实体经济的实现自身的稳健发展。