典当行业核心业务模式解析 动产质押、房地产抵押与绝当处理
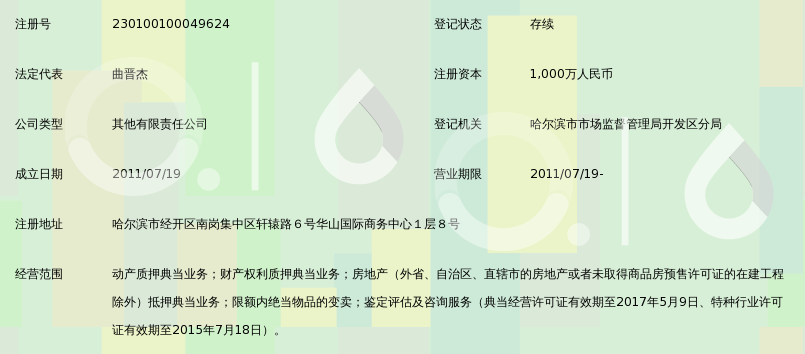
典当行业作为我国现代金融体系的“毛细血管”与“应急融资窗口”,在服务中小微企业、个人短期资金周转方面发挥着不可替代的作用。从经营范畴来看,典当行的核心业务主要围绕三大板块展开:动产质押典当、房地产抵押典当,以及限额内绝当动产的处置与销售。这三者构成了典当行日常经营的闭环生态。
一、动产质押典当:传统业务的基石
动产质押典当是典当行最古老、最基础的业务形式。它是指当户将其动产(如金银首饰、珠宝玉石、名表、数码产品、机动车、生产资料等)移交典当行占有,作为债权的担保。典当行在评估动产价值后,按一定比例(通常为评估价的50%-90%,视物品变现能力而定)发放当金。
这一业务的核心在于“质押担保”与“快速变现”。与银行贷款相比,动产质押典当无需繁琐的征信审查和漫长审批,最快可在十几分钟内完成放款,极大满足了客户对资金时效性的需求。对于典当行而言,动产质押的风险控制主要依赖对物品真伪、成色、市场流通性的专业鉴定能力。例如,黄金首饰因有公开市场金价作为参考,折当率较高;而小众收藏品则因变现难度大,折当率相对保守。
二、房地产抵押典当:大额融资的主力
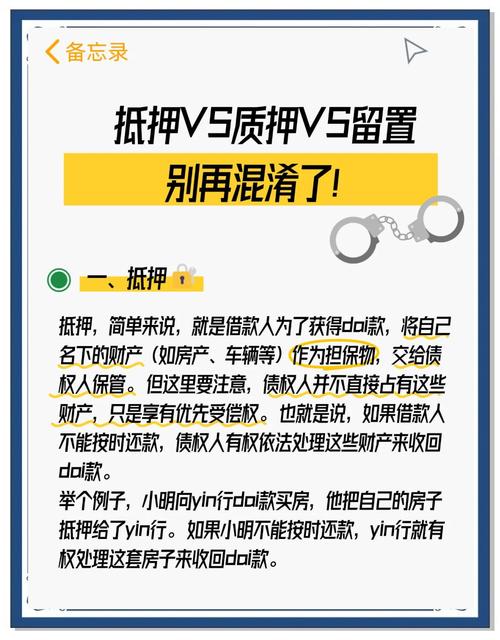
随着经济发展,房地产抵押典当已成为许多典当行的大额业务支柱。在此模式下,当户以其名下拥有的房产(住宅、商铺、写字楼等)作为抵押物,但不转移房屋的占有——当户仍可继续居住或使用该房产,仅需办理抵押登记手续。典当行依据房产的评估价值、所处地段、变现难易程度等,发放较大额度的当金。
房地产抵押典当的优势在于融资额度高、期限相对灵活,适合小微企业主用于短期生产经营周转。其风险控制要求也更高:需严格核查房产权属是否清晰、是否存在共有人异议、是否已被查封或重复抵押,并需到不动产登记中心办理抵押登记以取得优先受偿权。值得注意的是,典当行开展房地产抵押业务的资金规模往往受限于注册资本与监管杠杆要求,因此审批流程比动产质押更为审慎。
三、限额内绝当动产质押典当:特殊处置与销售
所谓“绝当”,是指当户在典当期限届满后,既不办理续当,也不偿还当金本息,且超过一定宽限期(通常为5天),典当行依法取得的对当物的处置权。根据《典当管理办法》,绝当物品的处置有明确规则:
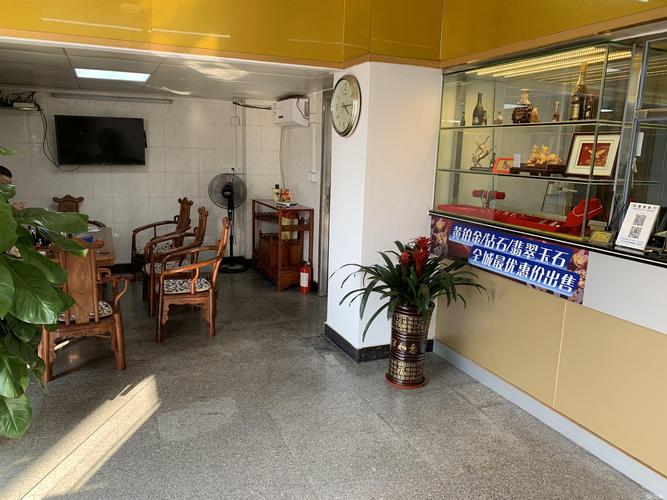
- 若绝当物评估金额在3万元以下(含3万元),典当行可以自行变卖或折价处理,损益自负。此类业务即为“限额内绝当动产质押典当”。这通常是动产质押(如民品)最常见的绝当情形。典当行会通过自有门店或合作渠道销售绝当物品(如珠宝、名表、电子产品),以收回本息并获取一定利润。
- 若绝当物评估金额超过3万元,则需按《典当管理办法》规定,由典当行委托拍卖行公开拍卖,拍卖所得价款先扣除当金本息及相关费用,剩余部分退还当户。
“限额内绝当动产质押典当”特殊之处在于:它既是典当业务的自然延伸(因当户违约而产生),也构成了典当行一种独特的“特殊商品零售”渠道。对于典当行来说,对绝当物品的定价与销售能力,直接影响其资产周转率与最终盈利。因此,专业的典当行往往会培养门店销售团队,利用私域流量或线上平台处理绝当物品,以实现资金快速回笼。
四、三大业务的协同与风控逻辑
上述三类业务并非孤立存在。通常,动产质押解决的是“小额、极短期、急需用款”的诉求;房地产抵押满足的是“中大型额度、数月至一年期”的经营性周转需求;而绝当业务则是当户信用风险暴露后的必要处置环节,同时也考验着典当行的多品类商品运营能力。三者的有机结合,使典当行在差异化金融服务中稳固了自身定位。
合规经营是底线。典当行必须严格核实当户身份、来源合法性,杜绝收赃、销赃风险,并对每一笔典当业务进行足值担保评估。还需定期接受金融监管部门检查,确保综合费率、当金利率等符合法定上限要求。
典当行业的三大核心业务——动产质押、房地产抵押及限额内绝当处置——各自对应了不同的市场需求和风控方法。从业人员唯有在鉴定、估价、合规与客户服务方面持续精进,方能在现代金融生态中长久生存,为实体经济贡献灵活、安全、高效的融资助力。