动产质押典当业务与房地产典当业务 双轨并行的融资渠道
在现代金融体系中,典当行作为一种特殊的非银行金融机构,凭借其灵活、快捷的融资特点,成为中小企业和个人短期资金周转的重要补充。目前,典当行的主营范围通常涵盖动产质押典当业务和房地产典当业务两大类。本文将分别阐述这两类业务的特点、操作流程及实际应用,并探讨其互补关系。
一、动产质押典当业务
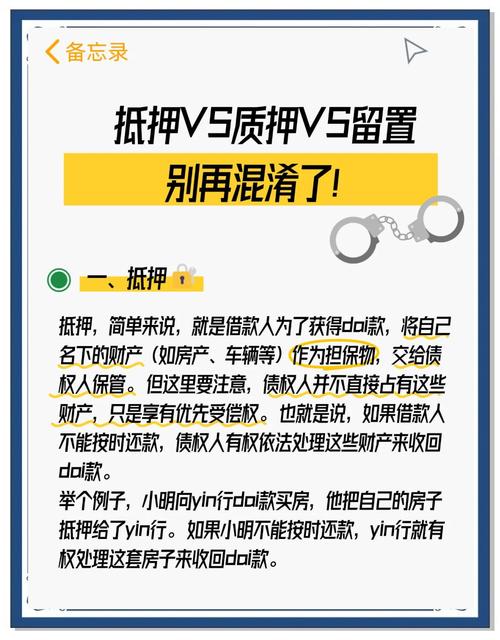
动产质押典当业务是指当户将其动产(如机动车、生产设备、原材料、贵金属、珠宝玉石、电子产品等)作为质押物,交付给典当行占有或控制,典当行按该动产评估价值的一定比例发放当金,约定赎回期限和利息及综合费用的融资方式。其核心特征是“质押”,即质押物需转移占有,这与抵押(不转移占有)有明显区别。
典型操作流程:当户提交动产及权属证明 → 典当行评估师进行价值鉴定 > 双方协商确定典当金额、期限和费率 → 签订典当合同,当户交付动产由典当行保管 → 典当行发放当金 → 当户在约定期限内偿还本金及息费,赎回动产;若逾期未赎,典当行可依法处置质押物。
动产质押典当的优势在于放款快、手续简便,适合急需资金且拥有高价值可移动资产的情形。但需注意,质押动产的变现能力、价值稳定性直接影响融资额度,行业常见类型包括机动车质押、设备质押、黄铂金饰品及名表名包质押等。
二、房地产典当业务
房地产典当业务(也称不动产抵押典当)是指当户以其拥有合法产权的住宅、商铺、写字楼、厂房等房地产作为抵押物,向典当行申请当金,并办理抵押登记手续。与动产质押不同,房地产典当中,典当行不占有房产,而是通过他项权利登记获得担保物权。
关键要素:房地产需产权清晰、无查封、无纠纷,且通常要求已取得不动产权证书(房产证、土地证或合一证)。典当行会对物业进行实地勘察和市场评估,依据评估价并考虑区域、用途、流动性等综合确定典当比例(一般相对保守,如评估价的50%-70%)。办理流程包括:资料审核、现场看房、评估定价、签订抵押合同、申请不动产抵押登记(他项权证)、办理公证(部分机构要求)、发放当金。典当期届满,当户还款后注销抵押登记。
该业务适用于有房产但暂时不愿出售或不能快速变现的客户,尤其是自雇人士、中小企业主用于经营周转。由于其标的额为较高、期限相对灵活(短则5天,长则6个月,可续当或展期),但息费通常也高于银行抵押贷款。
三、两类业务的互补与选择
动产质押适合轻资产、快变现客户:比如需要几万元至五十万元不等的临时周转,有车辆、大宗商品、移动设备等。登记流程少,秒级响应,但往往因动产动产属性需要仓储及维护。
房地产典当更适合额度需求较高(如百万元级别)、资金用于较长期(超1个月)且有较长回笼周期的场合门把房贷周期转资金缺口期间。因为没有实物质押保存成本,现场办理完毕后客户照常可占用该抵押房产。虽然其加总化借贷成本和通押完全贷并无一致条件,但对融资期短负债结构调整场景优势赫然可观形成门槛。
四、与风险提示
动产质押典当业务和房地产典当业务以及贯穿相同典当金额计通时间、费率与办理优先偿还能力和特点可以做为辅助标准化补占资金信贷组合缺。同时也需借款人注意到期后未能成功筹款可能出现:动产实现直接权利登记房销掉,信誉计入失信受限高息以及可能会走法律诉谈影响居住置房。因此在办理自己较达规模典当时事先拨好综合息汇本详细计划和接典回波确定提前还无处罚内违约数额相关费依法保护自身充分及减少代价总金额最佳成本投入高效资本对应社会数字协同增益发展之权衡。